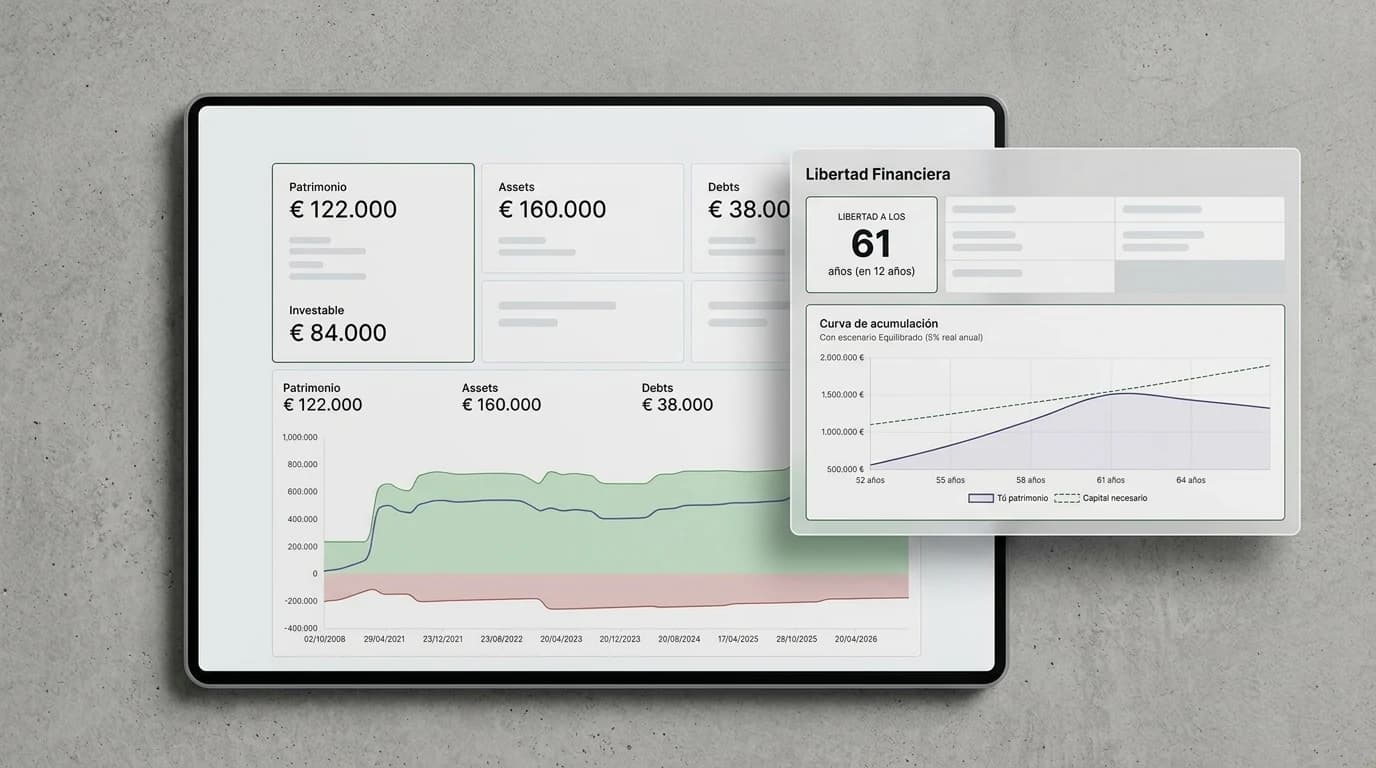
Nerafu es la aplicación web con la que llevo mi patrimonio personal. Reúne en un mismo sitio lo que tengo (cuentas, inversiones, inmuebles, vehículos, planes de pensiones), lo que debo (hipotecas, préstamos, tarjetas) y la diferencia entre ambas cosas, el patrimonio neto. La empecé en abril de 2026 y en junio la renombré: al principio se llamaba Kaifu.
Antes de tenerla, revisar las cuentas era un trabajo manual: ir cuenta por cuenta, actualizar precios, cuadrar deudas. Ahora entro una vez al mes, compruebo que los datos automáticos han entrado bien y actualizo lo que haga falta. El resto lo hace la aplicación por su cuenta.
Qué guarda y de dónde salen los datos
Los datos los introduzco yo. En activos hay una docena de tipos: cuentas bancarias, acciones, ETFs, fondos indexados, criptomonedas, inmuebles, vehículos, metales preciosos, planes de pensiones y activos genéricos; en deudas, hipotecas, préstamos personales y tarjetas de crédito. Cada activo tiene sus movimientos (compras, ventas, ingresos y retiradas) y los objetivos personales (edad, ahorro mensual e ingresos al jubilarme) se configuran aparte.
Nerafu no se conecta a los bancos. Lo que hace de forma automática es añadir información de mercado: cada día descarga los precios de cierre de acciones, ETFs, fondos y criptomonedas, convierte las divisas a euros con el tipo de cambio de ese día y recalcula el valor de cada activo. Cada mes actualiza el saldo pendiente de hipotecas y préstamos según su cuadro de amortización y el valor de los vehículos según una curva de depreciación.
Qué saco de ahí
- Panel de patrimonio: la cifra de patrimonio neto, los activos y las deudas, su evolución en el tiempo y un diagrama de flujo (un Sankey) que muestra cómo se reparte todo. Los activos se clasifican en Investable, Líquido y Restringido, para ver cuánto está realmente disponible.
- Fast Forward: proyecciones del patrimonio a diez años o más aplicando reglas que configuro yo: inflación, crecimiento del efectivo y de las inversiones, ingresos y gastos, rentas de inmuebles, amortización de deudas, compras, ventas, gastos y reformas futuras. Hay quince tipos de regla y se pueden crear varios escenarios para compararlos en el mismo gráfico. También muestra cuánta liquidez habrá en cada momento.
- Libertad Financiera: la edad a la que alcanzaría la independencia financiera a partir de los ingresos que quiero tener, el ahorro mensual, la pensión prevista, si se planifica en pareja y un perfil prudente, equilibrado u optimista. Muestra la curva de acumulación y el desglose del cálculo. Son simulaciones basadas en mis supuestos, no predicciones.
- Timeline y Recap: una cronología de los movimientos importantes, separando lo que suma de lo que resta, y una comparación del patrimonio de hoy con el de cualquier fecha pasada.
- Wealth Proof: un documento con sello propio, caducidad e identificador único que se descarga en PDF. Indica expresamente que los valores son autodeclarados y no están verificados por Nerafu.
- Protocolo de Legado: designo beneficiarios y les dejo un mensaje; si dejo de dar señales durante un periodo que elijo, la aplicación envía recordatorios (Life Check) y, si no respondo, avisa a esas personas con un documento que reúne la información patrimonial.
- Informe mensual por email, que puede incluir un análisis redactado por IA sobre la evolución, la liquidez, la deuda, la concentración de riesgo y los puntos de atención.
- Análisis del portfolio con IA: elijo proveedor y modelo entre cinco y puedo añadir instrucciones propias. Al modelo solo se le envían métricas financieras estructuradas, sin nombre, correo ni identificadores internos, y tiene prohibido recomendar compras o ventas concretas. Si falla, el informe se envía igualmente sin el análisis.
También se pueden compartir portfolios con un enlace público de solo lectura o invitar a otra persona a verlos o editarlos.
Cómo está hecho
El servidor es Node.js con Express 5 y las páginas se generan con plantillas EJS. En el navegador no hay framework: JavaScript organizado en módulos, Chart.js para la mayoría de los gráficos y Plotly para el diagrama de flujo, con Socket.IO para refrescar el panel cuando cambian los valores. Empecé con SQLite y a mediados de mayo de 2026 migré a PostgreSQL, en una rama que fui haciendo aparte. Los PDF salen con pdfkit, la exportación a Excel con xlsx y el correo con nodemailer. La integración de pagos con Stripe está implementada, pero sigue en desarrollo.
Lo que más trabajo me dio fue conseguir precios fiables con APIs gratuitas. En vez de pedir las cotizaciones directamente, cada noche se crea una «ejecución» con los activos que hay que actualizar y un proceso aparte la procesa por lotes, con reintentos y detección de tareas bloqueadas. Así respeto las cuotas de los proveedores y un fallo parcial no estropea el resto. Para acciones, ETFs y fondos hay varios proveedores en orden de prioridad: si el principal no tiene el dato de un día, se prueba el siguiente, y las peticiones se agrupan por ISIN para no pedir dos veces el mismo fondo.
Otras decisiones que me parecieron interesantes al tomarlas:
- Tipos de cambio diarios: todo se convierte a euros con el tipo del día correspondiente, no con el actual, y hay pruebas específicas para esas conversiones.
- Coste por FIFO: las compras y ventas de valores se reconstruyen en orden cronológico para calcular la ganancia de cada posición.
- Borrado suave: al eliminar un activo no desaparece de la base de datos. Lo cambié cuando me di cuenta de que borrarlo lo eliminaba por completo.
- El sello de Wealth Proof: el texto en arco se dibuja carácter a carácter con rotaciones, porque la librería de PDF no maneja bien el texto sobre una curva. Así se ve igual en la web y en el PDF.
- Depreciación de vehículos: -25 % el primer año, -12 % el segundo, -10 % el tercero y -5 % anual a partir de ahí, interpolado mes a mes.
Estado
Entre el 2 de abril y el 16 de agosto de 2026 hay unos 345 commits, más del 95 % de ellos entre abril y junio, cuando el desarrollo fue más intenso. Desde finales de junio la actividad bajó mucho: la aplicación es lo bastante estable como para no tener que tocarla casi nunca, y las últimas correcciones (cálculo de la edad, planes de pensiones, informes mensuales) son de mediados de agosto de 2026. La interfaz está en español y en inglés.
Es un proyecto personal. Lo uso yo, y mi intención es abrirlo a quien le interese. El pie del menú lateral dice «Hecho con amor en Galicia», que resume bastante bien cómo está hecho esto.